Une seule question posée par la notaire, et 15 000 € d’économies
Acheter sa résidence principale, c’est souvent la dépense la plus importante d’une vie. Pour un couple reçu récemment dans une étude notariale à Madrid, la facture fiscale s’annonçait particulièrement lourde à cause de l’Impôt sur les Transmissions Patrimoniales (ITP), dû lors de l’acquisition d’un logement ancien. Pourtant, un détail de leur vie personnelle a tout bouleversé : l’arrivée prochaine d’un troisième enfant, ouvrant la voie au statut officiel de famille nombreuse. Une question toute simple de leur notaire leur a permis d’alléger leur facture de 15 000 €.
Chez le notaire, une grossesse annoncée change tout à la fiscalité du couple
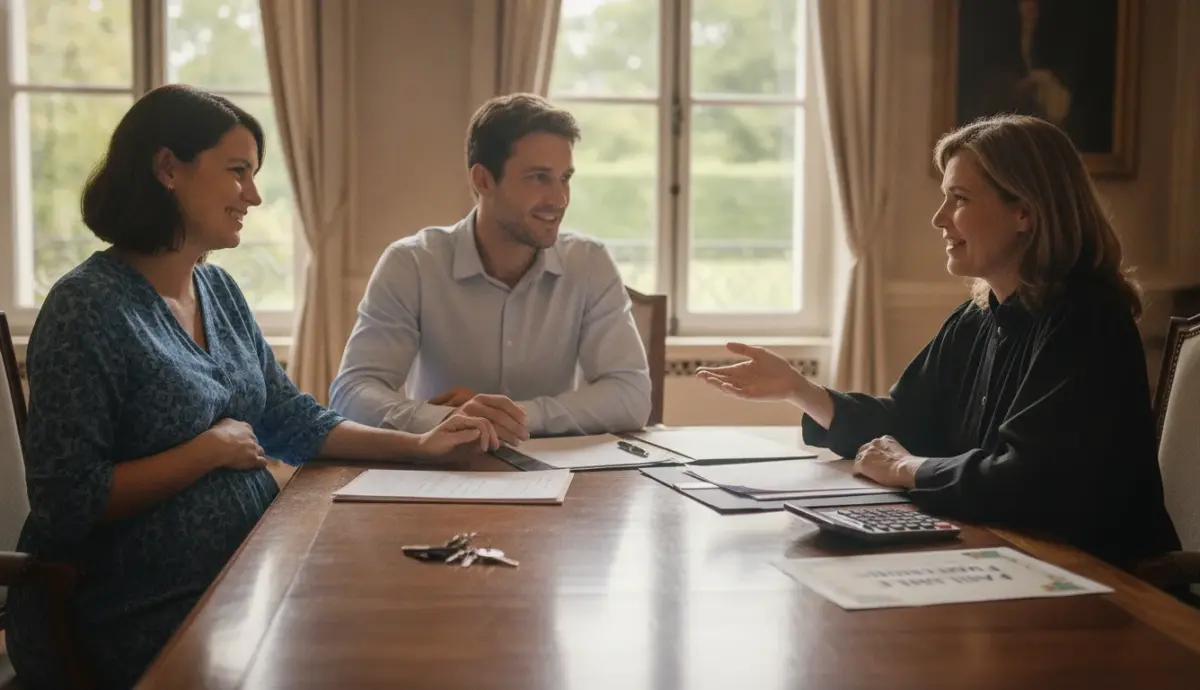
La notaire María Cristina Clemente raconte l’épisode depuis son étude : au moment de préparer l’acte d’achat, elle interroge les futurs propriétaires sur leur situation familiale. La femme mentionne alors qu’elle est enceinte. « Est-ce votre premier enfant ? », demande María Cristina Clemente. « Non, le troisième », répond la future mère. À cet instant précis, le couple n’imagine pas encore que cette information puisse avoir la moindre incidence fiscale.
Ils restent persuadés qu’il leur faut obligatoirement la carte de famille nombreuse en main pour prétendre au taux réduit d’ITP. Or ce document administratif n’a pas encore été délivré, puisque le bébé n’est pas encore né. La question se pose alors naturellement : peuvent-ils néanmoins revendiquer l’avantage fiscal pour l’achat de leur résidence habituelle ? La réponse se trouve dans une jurisprudence récente du Tribunal suprême, la plus haute juridiction de l’ordre judiciaire espagnol, que la notaire leur expose aussitôt.
Quand un troisième enfant simplement conçu suffit pour obtenir le statut de famille nombreuse
Dans son arrêt STS 1060/2026, le Tribunal suprême a tranché clairement : le troisième enfant est déjà pris en compte pour l’ITP dès lors qu’il est conçu au moment de l’achat, à condition que la grossesse soit en cours ce jour-là et que l’enfant naisse ensuite vivant. Les juges s’appuient notamment sur l’article 29 du Code civil espagnol, qui considère l’enfant conçu comme « tenu pour né » pour certains droits si la naissance est viable, ainsi que sur la Ley 40/2003 de protection des familles nombreuses.
Le raisonnement central porte sur la finalité même de cet avantage fiscal : permettre aux familles nombreuses d’accéder à un logement adapté à leurs besoins. Aux yeux du Tribunal suprême, ces besoins existent déjà pendant la grossesse du troisième enfant, et pas uniquement à partir de sa naissance. Le titre officiel de famille nombreuse ne fait donc qu’attester une réalité déjà existante, sans la créer. L’absence de ce document au jour de la signature ne peut donc pas, à elle seule, justifier le refus du taux réduit d’ITP.
ITP et taux réduits selon la région : jusqu’à 15 000 € d’économies possibles
L’économie réelle dépend directement de la communauté autonome dans laquelle se situe le bien. María Cristina Clemente prend l’exemple de la Communauté de Madrid, où le taux général d’ITP sur les logements peut atteindre 6 %, tandis que le taux réduit accordé à une famille nombreuse achetant sa résidence principale tombe à 4 %. En Communauté valencienne, l’écart est encore plus significatif : le taux peut passer de 9 % à 4 %, voire à 3 % selon les situations.
Sur le prix d’achat total d’un bien immobilier, ces quelques points de pourcentage représentent rapidement des milliers d’euros. Dans le cas décrit par la notaire, la reconnaissance du statut de famille nombreuse dès le troisième enfant conçu a permis au couple d’alléger sa facture d’environ 15 000 €. Dans l’affaire tranchée par le Tribunal Supremo, le bien concerné était évalué à 545 000 € à Madrid, ce qui illustre l’impact très concret de l’ITP sur les budgets des familles.
Pour les futurs acquéreurs résidant en Espagne, cette jurisprudence constitue une piste sérieuse à explorer avec leur notaire. Avant la signature de l’acte, plusieurs réflexes pratiques permettent de sécuriser le bénéfice du taux réduit d’ITP lorsqu’un troisième enfant est en chemin et que le logement deviendra la résidence habituelle de la famille.
- Mentionner explicitement la grossesse lors de la signature de l’acte et préciser que le foyer accédera au statut de famille nombreuse avec la naissance de ce troisième enfant.
- Vérifier avec le notaire les conditions propres à la communauté autonome concernée : taux applicables, définition de la résidence principale, éventuels plafonds de prix du bien.
- Conserver soigneusement les justificatifs médicaux attestant de la grossesse, puis, après la naissance, l’acte de naissance prouvant que l’enfant est né vivant.
- Si l’administration fiscale refuse le taux réduit ou si l’achat a été taxé au taux normal, envisager une demande de rectification et de remboursement dans le délai légal, en joignant les preuves de naissance et en citant expressément l’arrêt STS 1060/2026 du Tribunal suprême.