En bref
Des cartes bancaires biométriques permettent désormais de valider un achat par empreinte digitale au lieu du code à quatre chiffres, mais leur déploiement reste limité et le code confidentiel demeure indispensable dans de nombreuses situations.
Trois points à retenir
- Un capteur biométrique intégré à la carte reconnaît l'empreinte digitale du propriétaire pour autoriser des paiements sans contact, même au-delà de 50 euros.
- Le Crédit Agricole propose cette technologie sur certaines cartes, tandis que BNP Paribas a fermé les nouvelles souscriptions et prévoit de supprimer l'option fin 2026.
- Le code à quatre chiffres reste nécessaire pour les retraits aux distributeurs, les paiements par insertion de carte et en cas d'échec de la reconnaissance biométrique.
La réponse en bref
Non, le code à quatre chiffres ne va pas vraiment disparaître. Bien que des cartes biométriques existent, leur déploiement reste limité et le code reste indispensable pour les retraits, les paiements par insertion et en cas de dysfonctionnement du capteur.
Une empreinte digitale à la place du code sur la carte bancaire
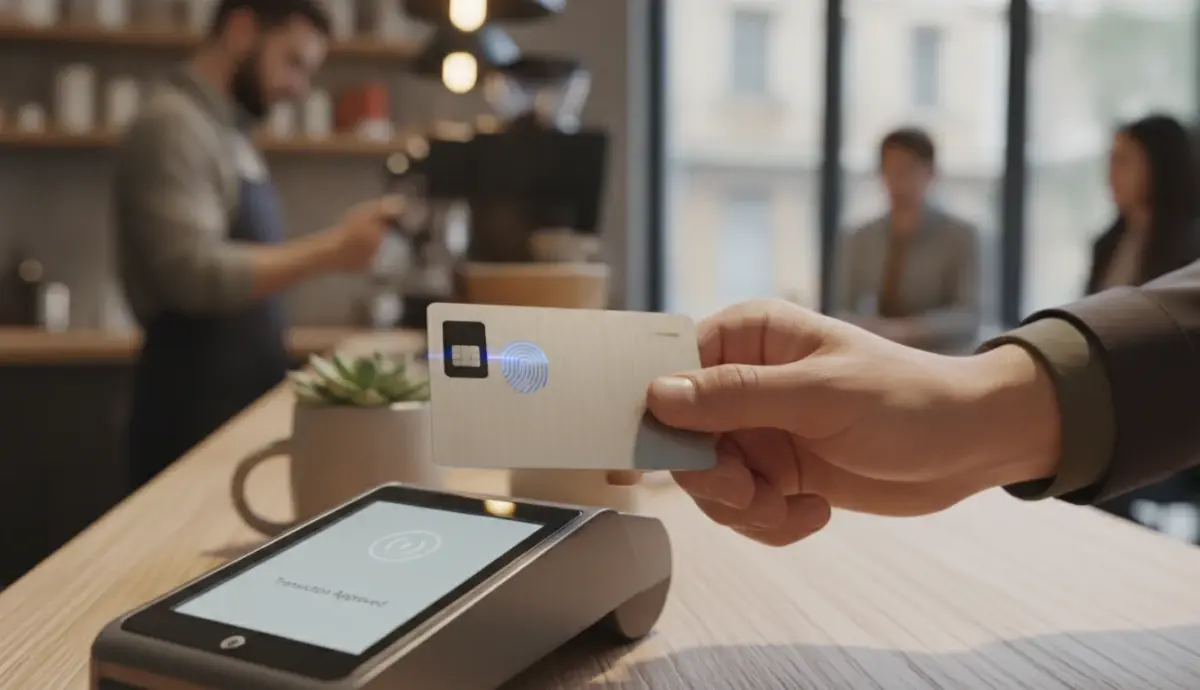
À la caisse, taper quatre chiffres sur un clavier fait encore partie du quotidien. Pourtant, cette habitude bien ancrée pourrait progressivement s’effacer. Certaines cartes bancaires permettent désormais de valider un achat d’une toute autre façon, sans toucher au terminal. Le secret réside dans un capteur biométrique intégré directement à la carte, capable de reconnaître l’empreinte digitale de son propriétaire.
Des banques françaises proposent déjà cette solution. Mais annonce-t-elle vraiment la fin du code confidentiel ? Pas si simple.
Comment fonctionne concrètement la carte bancaire biométrique ?
La technologie se cache dans un détail quasi invisible. Un minuscule capteur, intégré à la surface de la carte, analyse le doigt posé dessus. Il suffit d’appuyer le pouce sur ce capteur, puis d’approcher la carte du terminal, exactement comme pour un paiement sans contact classique. Si l’empreinte correspond à celle mémorisée, la transaction est autorisée sans saisir le moindre chiffre.
L’avantage par rapport au sans contact traditionnel est notable. Ce dernier est plafonné à 50 euros par achat sans authentification, alors que la carte biométrique fonctionne également pour des montants plus élevés, dans la limite du plafond fixé par la carte.
Avant toute première utilisation, le titulaire doit enregistrer son empreinte en agence ou depuis chez lui avec un lecteur dédié. Au Crédit Agricole, il est possible de mémoriser deux doigts, généralement les deux pouces. Les données biométriques restent stockées exclusivement dans la puce de la carte et ne sont jamais transmises au commerçant. Autre point pratique : aucune recharge n’est nécessaire, la carte puisant l’énergie dont elle a besoin directement auprès du terminal au moment du paiement.
Quelles banques proposent déjà cette carte ?
La question de la disponibilité est centrale. Au Crédit Agricole, cette technologie concerne notamment les Mastercard Gold et World Elite à débit différé, avec toutefois des variations selon les caisses régionales. BNP Paribas avait de son côté lancé une Visa Premier biométrique, mais l’établissement a fermé les nouvelles souscriptions le 8 décembre 2025. Plus encore, la banque prévoit de supprimer définitivement cette option le 31 décembre 2026.
Autrement dit, malgré son potentiel, la carte biométrique n’est pas en train d’équiper automatiquement tous les Français. L’innovation existe, mais son déploiement reste sélectif et inégal selon les établissements.
D’autres alternatives au code existent déjà
Des évolutions plus accessibles transforment elles aussi les habitudes de paiement. Le « Sans Contact Plus », notamment mis en avant par Société Générale, permet de régler un achat supérieur à 50 euros sans insérer sa carte dans le terminal. Il faut cependant toujours saisir les quatre chiffres pour confirmer l’opération.
Les paiements par smartphone offrent une troisième voie. Avec Apple Pay ou les solutions compatibles sur Android, une reconnaissance faciale ou une empreinte digitale peut suffire à autoriser la transaction. Ces alternatives permettent donc d’éviter d’insérer sa carte, sans pour autant supprimer totalement le code.
Le code à quatre chiffres va-t-il vraiment disparaître ?
Même en possédant une carte biométrique, mieux vaut ne pas oublier son PIN. Le code reste indispensable pour retirer de l’argent à un distributeur automatique, pour tout paiement effectué en insérant la carte, ou encore lorsque le capteur dysfonctionne ou que la reconnaissance échoue.
Au Crédit Agricole, sept tentatives biométriques infructueuses consécutives entraînent le blocage automatique de la fonction sans contact. Le code confidentiel permet alors de continuer à utiliser la carte normalement et de remettre ce compteur à zéro. En cas de perte ou de vol, l’opposition reste bien sûr indispensable, quelle que soit la technologie embarquée.
La disparition du code à quatre chiffres n’est donc ni immédiate, ni garantie. Les banques avancent à des rythmes très différents, et les consommateurs disposent déjà de plusieurs options concurrentes. Le déploiement réel dépendra de l’équipement des commerçants, des offres bancaires disponibles et des préférences de chacun. Une certitude demeure toutefois : en caisse, l’identification ne passe plus systématiquement par un clavier numérique.